「自分のお金を預けているのに、なんで手数料を払わなきゃいけないんだ?」
今思えば、私がお金について真面目に考え始めたのは、銀行手数料に静かな怒りを覚えたのがきっかけでした。
今では投資や資産管理が趣味のように楽しんでやっていますが、当時はお金にかなり無頓着でした。節約にも投資にもあまり興味がなく、「とりあえず貯金しとけばいいよね」と特に深く考えずに過ごしていました。
この記事では、そんな私がお金との付き合い方を見直し、いろいろな失敗や遠回りを経て、現在の投資スタイルにたどり着くまでを振り返ってみたいと思います。
銀行手数料への違和感から、お金を見直し始めた
子どもの頃から「貯金はしておけ」と聞かされて育ちました。それ自体は当時としては普通の考え方でしたし、特に疑問も持ちませんでした。
しかし時代は変わり、超低金利で預金の利息は雀の涙ほどなのに、ATM手数料や振込手数料はしっかり引かれてしまう。
ATM手数料が200円くらいから400円あたりまで値上げされた時期だったかと記憶しています。
ふと明細を見直した時に、「1万円引き出すのに400円かかるのっておかしくね!?」と静かにブチギレたのです。
ここから、まずは家計の改善から着手しました。
- ネット銀行の活用(振込・ATM手数料の削減)
- クレジットカードの整理(高還元率のカードへの集約)
- ポイント還元の仕組み(ポイ活)
- モバイル・ネット回線・電気ガスなど固定費の見直し
- 家計管理(マネーフォワードなど)でキャッシュフローの把握
ひとつひとつ調べながら進めるうちに、「ちょっと調べるだけで得することって意外と多いんだな」と実感するとともに、お金の使い方を最適化するというゲーム的なプロセス自体も面白く感じるようになりました。
ロボアドからFX、信用取引まで一通り試した時期
家計改善の延長で、いよいよ投資にも興味を持ち始めました。
2016年前後にTHEOやWealthNaviなどのロボアドバイザーが登場した際、投資のセオリーに沿って自動で運用する仕組みを解説したブログを読んで納得し、とりあえず少額の積み立てから始めてみることにしました。
自分自身の労働やがんばりとは全く関係のないところで、日々お金が増えたり減ったりしていく・・・。その体験が新鮮で、目が覚めたような感覚がありました。
そうして実際に資産が動くのを見ているうちに、「自分で証券口座を作って同じような運用をすれば、手数料をもっと安くできるのでは」と考え、SBI証券で投資信託の積み立てを開始しました。
そこからはより高いリターンを求めて興味の赴くまま、個別株、信用取引、FX、自動売買システムなど、一通り試していきました。
VIXショックでの手痛い失敗
順調に資産は増えていましたが、そんな中で転機となったのが、2018年のVIXショックでした。
信用取引で保有していたVIXインバースETNで、手痛い損失を出してしまったのです。当時は、日本経済新聞の記事 「恐怖指数の関連商品、価値が一晩で96%消滅」 でも報じられたように、市場が一晩で急変する恐ろしさを身をもって知りました。
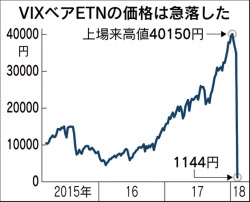
損失額のショック以上に、「仕組みをよく理解していない商品にリスクを取ってお金を投じていた」という事実に強く反省しました。
これを機に、投資信託の積立以外のロボアドやFX、自動売買はすべて手仕舞いし、一度「投資をがんばること」から少し距離を置くことにしました。
「99点で十分」という考え方との出会い
その後、Hayato Ito氏の 「普通の人が資産運用で99点をとる方法とその考え方」 という記事に出会い、深く納得しました。
これまでの経験から「色々買っていくよりオルカン1本でよくね?」といった感覚自体は持っていたのですが、いろいろと遠回りして失敗してきたからこそ、このシンプルな合理性がすんなり腹に落ちたのだと思います。
ただ、だからといってポートフォリオを「オルカン一本」にする気にはなれませんでした。非効率とは分かっていても、自分で銘柄を選ぶ楽しさは捨てたくなかったからです。
投資先より先に、自分のお金を把握する
「99点で十分」という考え方に納得した頃から、投資先をどう選ぶか以上に、自分のお金全体を把握することを重視するようになりました。
銀行、証券、クレジットカード、各種ポイント。これらを家計簿アプリ(マネーフォワード)で一元管理し、総資産やキャッシュフロー、アセットアロケーション(資産配分)をいつでもパッと確認できる状態にしています。
全体像が見えていると、投資に回してよい余力や、どの程度の値動きまでなら受け入れられるかも考えやすくなります。VIXショックの頃は、目の前の商品とリターンばかり見ていました。今はまず自分のお金がどう動いているかを見て、そのうえで取れるリスクを考えるようになりました。
変な商品を探す前に、まず自分のお金を可視化する。遠回りした末に、これが投資商品の選定よりも大切な土台だと感じています。
また、単純に資産が増えていく推移を眺めるのは、精神衛生にも効きます(笑)。
そして、現在の投資スタイルへ
こうした経験を経て、現在は「インデックス投資による着実な資産形成(コア)」と「配当金や優待による日々の楽しさと安心感(サテライト)」を組み合わせたハイブリッドなスタイルに落ち着きました。
ベースとなる資産成長はオルカン(全世界株式)に委ねつつ、モチベーション維持や心理的クッションとして高配当ETFや優待株を添える。信用取引も一部使いますが、自分の資産全体とキャッシュフローを見たうえで、仕組みとリスクを理解でき、損失を受け入れられる範囲に限っています。
「一度痛い目に遭ったのに、なぜまた信用取引を?」と思われるかもしれません。
以前との違いは、信用取引そのものを安全だと思うようになったことではありません。資産全体の中でどれだけリスクを取っているのかを把握し、マイルールを決めたうえで、コントロールできる範囲だけ使うようになったことです。仕組みを理解した今なら、信用枠をまったく使わないのももったいないと考え、必要な場面だけ活用しています。
具体的なポートフォリオの構成(コア・サテライトの比率など)や、手間をかけずに運用するための「管理コスト削減」のルールなど、現在の具体的な投資方針については、別記事「精神衛生を最優先する投資スタンス:オルカンとインカム資産のバランス戦略」に詳しくまとめています。
誰かの正解より、自分が納得できること
振り返ると、お金と真面目に向き合い始めてからは、試行錯誤とアップデートの連続でした。
親世代の「貯金」、ロボアド、FX、個別株、信用取引、オルカン。どれも頭ごなしに否定したり肯定したりせず、自分で試し、納得したものだけを残してきました。
この投資スタイルも将来的にはまた変わっていくかもしれません。市場環境も変われば、魅力的な商品も新しく登場するでしょうし、自分のライフステージも変化するからです。
それでも、「自分で理解し、自分が納得できる選択をする」という姿勢は変わらないと思います。
誰かの正解にそのまま乗っかるのではなく、自分なりに解釈して、その時々の自分にとって一番しっくりくる答えを選び続ける。それが、私のお金との付き合い方であり投資スタンスです。