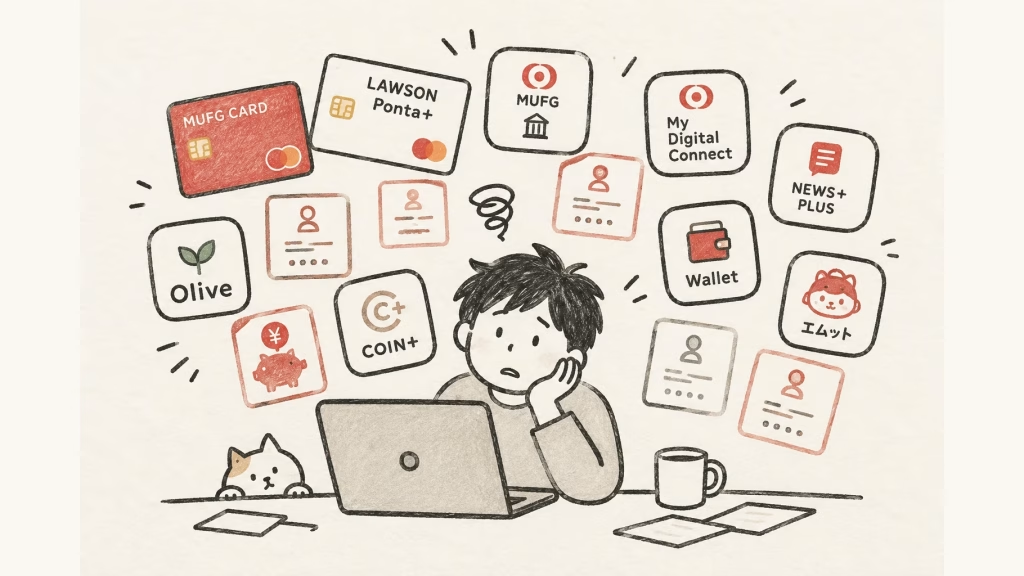
以前はローソン銀行が発行し、三菱UFJニコスが発行業務を受託するクレジットカード「ローソン Ponta プラス」を使っていました。
会員サイトには少し不満があったものの、ポイント還元に満足していたので、あまり気にしていませんでした。
ところが還元条件が大きく変わり、還元率を確保するために、仕方なく三菱UFJカードへの乗り換えと三菱UFJ銀行の口座開設をすることに。
発行会社は違っても、どちらも三菱UFJニコスが関わり、会員サイトは「My Digital Connect」です。
既存のIDで管理できると思っていたら、カードごとに別のIDが必要でした。
公式FAQにも、そのように案内されています。
……カードが増えたら、ログインIDまで増えるのか。
そこから関連サービスを調べてみると、思った以上に話が大きくなってしまいました。
My Digital ConnectとNEWS+PLUSとは?
まず、カードの利用明細や支払方法を確認するためのWebサービスが「My Digital Connect」です。
略称はMDC。
名前は今風ですが、実際のWeb画面はかなり昔ながらのつくりで、情報の探しやすさも、操作の一貫性もあまり洗練されているとは感じませんでした。
とりわけ気になったのがIDの扱いです。
公式FAQによると、パスワードはカード間で同じものを設定できるものの、IDは統一できません。
つまり、同じ利用者でも「1人の会員が2枚のカードを持つ」より「2つのカード契約にそれぞれIDがある」という構造が、利用者から見えるところまで出てきています。
一応、スマートフォン向けのMDCアプリには複数カードを管理する機能がありますが、アプリでまとめて見られることと、認証IDそのものを統合することは別です。
そして公式のログイン案内を読むと、My Digital Connectにログインする手順で「NEWS+PLUSにアクセス」と説明されています。
My Digital Connectに入りたいのにNEWS+PLUSからログインする??
調べるとNEWS+PLUSは、カード会員向けの情報やキャンペーンを扱うポータルとして使われてきた名称のようです。
かつての情報メディアが会員サービスへの入口を兼ねている、という経緯なら分からなくもありませんが、カードの明細を見たいだけの利用者に、別のサービス名を理解させる必要があるのでしょうか・・・。
単純にNEWS+PLUSというサービス名だけ聞いて、クレジットカードの明細を確認できる管理画面への導線だと思える人は稀でしょう。
認証方式にも気になるところがあります。
旧DCカード向けのID登録手順では、初回パスワードなどに加えて、生年月または電話番号下4桁の入力が案内されています。
どちらも本人だけが知る秘密とは言い難く、入力項目が増えても、それだけで強い多要素認証になるわけではありません。
この手順だけでシステム全体が脆弱だと判断できるわけではありませんが、正規のログイン先すら分かりにくい状況では、不安も増します。
個人的な感想としては、NEWS+PLUSはサービス終了して、キャンペーン情報だけMDCに移植することを強く推奨します。
まだまだ出てくる。三菱UFJのサービス一覧
銀行も含めて見渡すと、サービスはさらに増えます。
| 名前 | 主な役割 |
|---|---|
| NEWS+PLUS | カード会員向け情報・キャンペーン、ログイン導線 |
| My Digital Connect | MDC系カードのWeb会員管理 |
| Net Branch | NICOS系カードのWeb会員管理 |
| MDCアプリ | カードのスマートフォン向け管理 |
| NICOSカードアプリ | NICOS系カードのスマートフォン向け管理 |
| 三菱UFJダイレクト | 銀行取引のWebサービス |
| 三菱UFJ銀行アプリ | 銀行取引とグループサービスへの入口 |
| 三菱UFJ銀行 かんたん手続アプリ | 届出変更などの手続き |
| スマート口座開設 | 銀行口座開設 |
| エムット | 銀行アプリなどを軸にした金融サービスの統合ブランド |
| COIN+ | 決済・送金の仕組み |
| エアウォレット | COIN+を利用できるアプリ |
| グローバルポイント Wallet | ポイントをチャージして使う決済アプリ |
※一般個人向けの主なサービスを抜粋したものです。すべてが別ID・別認証基盤という意味ではありません。対象カードや対応機能によって利用できるサービスは異なります。
個人的には「かんたん手続アプリ」「スマート口座開設」など、手続きごとにアプリが分かれている点も気になります。
もっとも、住所変更は三菱UFJ銀行アプリからも可能で、専用アプリはインターネットバンキング未契約者にも対応するなど、それぞれに役割はあります。
だからこそ、利用条件に合った手続きをメインの銀行アプリから案内するなど、使い分けを意識せずに済む形が理想です。
手続きのためだけにアプリを増やすのは、なるべく避けたいところです。
そしてこれだけ並べておいて何ですが、まだ銀行・カード周辺が中心で、証券や信託まで広げればさらに増えます。
サービスが増えること自体は、必ずしも問題でなく、カード管理と銀行振込で別の機能が必要なのは当然です。
ただ、利用者が「何をしたいか」ではなく、「どのブランドの、どのサービスに入るべきか」を先に考えさせられるなら、話は変わります。
さらにややこしいのは、これらのサービスが一度にできたわけではないことです。
旧MUFGカード、DCカード、NICOSカードという歴史的なブランドの違いも、今のサービスの境界に関係しています。
だからこそ、内部の事情を知らない新規利用者には、何が何だか分かりづらいのだと思います。
エムットで、いよいよまとまるのかと思いきや
三菱UFJフィナンシャル・グループは2025年、金融サービスの統合ブランド「エムット」を打ち出しました。
既存の三菱UFJ銀行アプリを中心に、銀行口座だけでなくカードや資産運用などの情報へアクセスしやすくする取り組みです。
この方向性は歓迎したいところです。
ところが、中心になるのはスマートフォンアプリで、PCブラウザ等からも銀行・カード・証券などを横断して管理できる共通サービスが整備された、というわけではありません。
カードの細かな設定には従来の会員サービスを使う場面もあります。
アプリを入口にして並べることと、サービスそのものを整理することは異なります。
銀行口座もカードも、毎日スマートフォンで残高を見る用途ばかりではありません。
明細を並べて確認したり、CSVをダウンロードしたり、各種設定を見直したりするなら、PCのほうが楽な場面も多いはずです。
銀行アプリだけを新しくしても、Webで使う人にとっての迷路は残ります。
COIN+があるのに、グローバルポイント Walletも増えた
個人的に、もうひとつ引っかかったのが決済サービスです。
COIN+は、三菱UFJ銀行とリクルートが関わる決済・送金サービスです。
エアウォレットなどを通じて銀行口座からチャージし、支払いや出金、口座間の資金移動に利用できます。
銀行アプリ内にもCOIN+への導線があり、キャンペーンも行われています。
それとは別に、三菱UFJニコスは2025年6月に「グローバルポイント Wallet」を開始しました。
カード利用で貯まるポイントを残高に換え、Visaタッチ決済やQUICPay+で支払えるプリペイド型のアプリです。
COIN+とグローバルポイント Walletは運営主体や決済の仕組みが異なり、単純に一本化できるとは限りませんが、利用者の立場では「ポイントを使いたいだけなのに、また新しいウォレットを登録するの・・・?結局どれ使えばいいの・・・?」と感じます。
利用者側の目線では、金融サービスへの登録は、普通のWebサービスにアカウントを作るのとは段違いに用心する必要があります。
本人確認、口座やカードの連携、残高、紛失時の復旧、不正利用への対応、使わなくなった後の管理。
機能を使う頻度が低くても、利用者の管理対象は残り続けるため、同企業内ではなるべく利用者が意識するサービスは少なくして欲しいところ。
例えば、既存のカード利用代金にポイントを充当する導線を充実させたり、COIN+との連携を検討したりする方法も考えられます。
新しい決済アプリを作ることが、利用者にとって良い解決策だったのか・・・そこは疑問が残ります。
どうしてこんなことに? 合併と増築の歴史
三菱UFJニコスは、日本信販、UFJカード、DCカードなどを源流に持つ会社です。
会社として一体になってからも、ブランドや会員システム、認証の仕組みまで一度に統一するのは容易ではなかったのでしょう。
ただし、統合への取り組みがなかったわけではありません。
2025年にはDCカードとMUFGカードのシステム統合が進み、旧DCカードのWebサービスをMy Digital Connectへ移す対応も行われたようです。
別々のシステムを一本化する取り組み自体は、確実に存在します。
問題は、そうした内部的な統合が、利用者から見たサービスの境界の解消につながっていないことです。
システムを統合しても、会員IDをカードごとに発行し続けるなら、ユーザーの操作はあまり変わりません。
ここから先は推測ですが、歴史の長い企業では、事業部門ごとに新しいサービスを立ち上げ、後からグループ横断のブランドや連携機能を追加することもあるのでしょう。
個々のプロジェクトにはちゃんと目的があるのでしょうが、後から全体を見渡すと、似た機能と複数の入口が積み重なっていく。
「新しいものを作る」より「既存のものを整理する」ほうが難しいのは、技術だけでなく、組織や契約、評価指標も関わるからだと思います。
もちろん、三菱UFJの実際の開発・運営体制について確認したわけではなく筆者の想像上の話です。
追加することと、改善することは違う
ここで少しだけ他社を見ると、三井住友のOliveは銀行・カードなどのサービスを連携させる入口として、SMBC IDなどの共通認証・連携の仕組みを展開しています。
もっとも、OliveでもVpass IDとの連携手続きが残っているので、すべてが一つになっているわけではありません。
比較の勝敗よりも気になるのは、どこまで利用者にサービスの境界を意識させずに済むか、という点です。
サービスを増やせば、できることは増えます。
アプリのダウンロード数や新規登録者数も成果として計測しやすいでしょう。
でも、その裏でログイン先や管理する残高が増えていたら、利用者の生活が本当に便利になったとは限りません。
サービスは、時代に合わせて変わり続けなければならない
長く続くサービスほど、過去の設計を抱え込みます。
当時は合理的だったものも、利用者の環境や技術が変われば、見直す必要が出てきます。
そのとき求められるのは、単純な古いシステムの廃止ではありません。
残す価値のある仕組みは活かし、役割が重複した機能は統合し、不要になった入口は段階的に閉じ、新しい技術が役立つところには取り入れる。
その判断を、個々のアプリではなくサービス全体で続けることだと思います。
金融サービスなら、移行に慎重さが必要なのも理解できます。
利用者を置き去りにして旧サービスを打ち切るのは、また別の問題を生むでしょう。
それでも、エムットのような統合ブランドを掲げるのであれば、利用者に見える変化も期待したくなります。
新しいサービスにアクセスできるようになるだけでなく、今まで必要だったログインや使い分けが減っていく。
そんな変化です。
カードを1枚増やすと、管理するIDも1つ増える。
今回の話はそこから始まりました。
調べているうちに、ブランド、会員サイト、アプリ、ウォレットと、思った以上のものが出てきました。
便利なサービスを増やし続けることと、便利な体験を作ることは、同じではないのでしょう。
良いサービスとは、新しい機能が増え続けるサービスではなく、時代に合わせて変わり続けられるサービスなのだと思います。
コメント